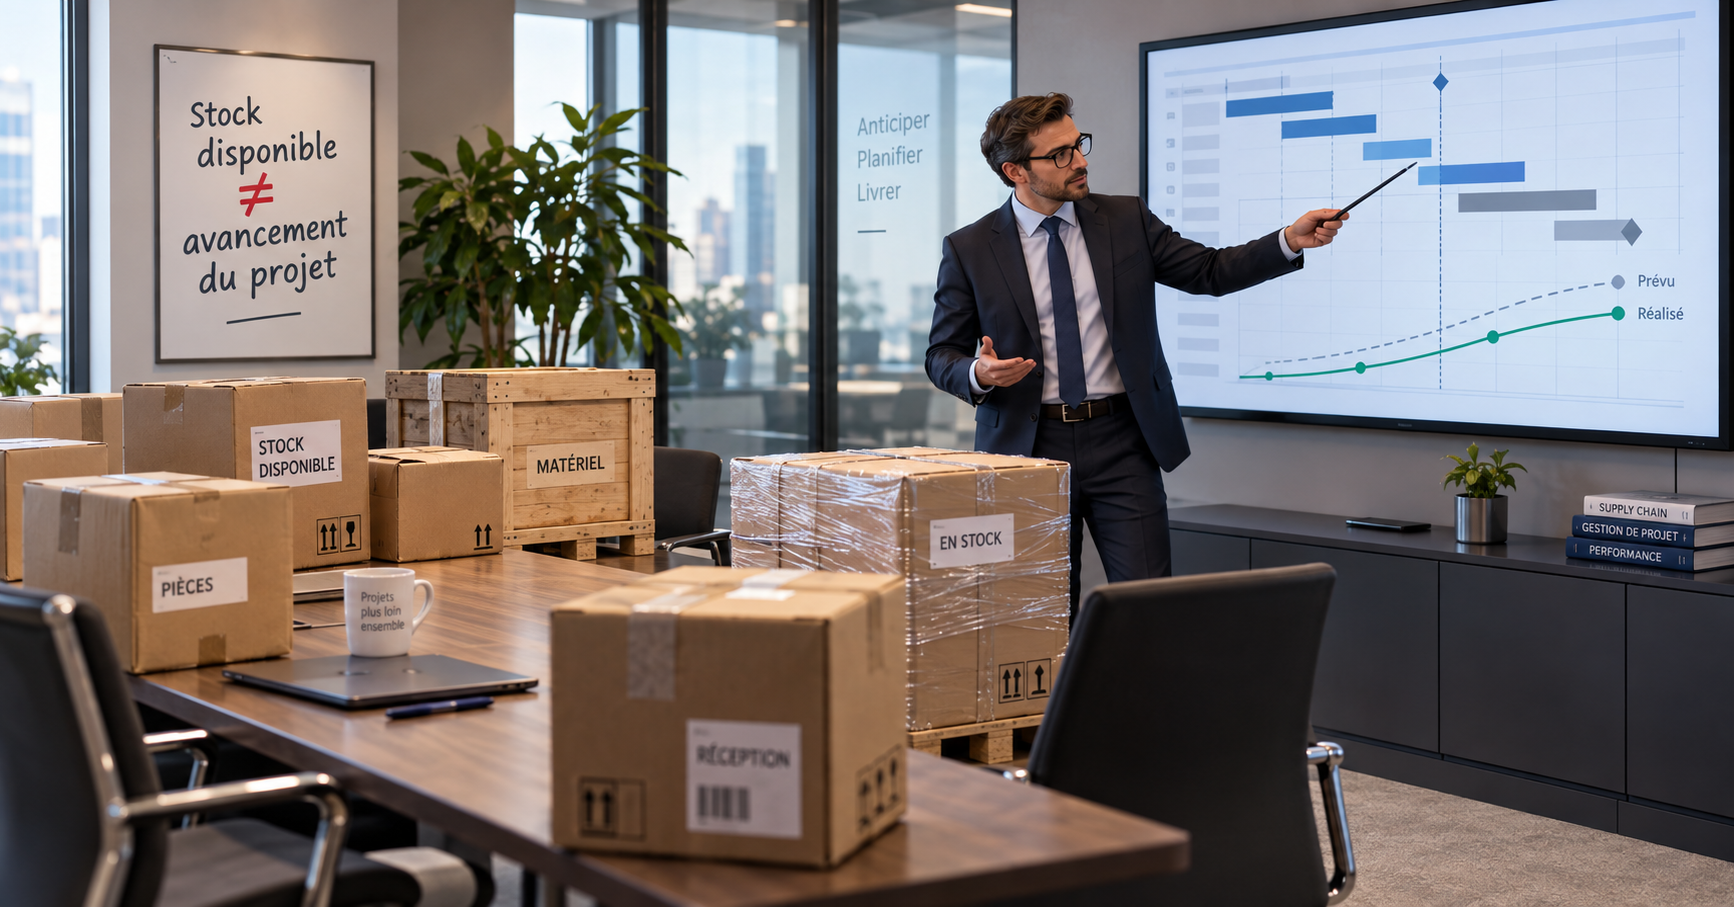
Le ratio stock/achats apporte une information précieuse pour suivre un projet. À une condition : ne pas lui demander de raconter une histoire qu’il ne connaît pas.
Acheter du matériel ne signifie pas l’avoir utilisé. Le recevoir ne signifie pas l’avoir installé. Et payer une facture ne signifie toujours pas que le projet a avancé.
Autrement dit, les dépenses peuvent parfaitement courir plus vite que le projet.
Le NCS, ou Niveau de Couverture des Stocks, permet justement d’observer ce qui se passe entre les achats réalisés et les stocks encore disponibles.
Il ne mesure pas l’avancement physique du projet. Il constitue en revanche un indicateur de cohérence qui peut être comparé à la trajectoire prévue des achats, des stocks et de leur consommation.
D’où vient la notion de couverture des stocks ?
La notion de couverture des stocks vient d’abord de la logistique et de la gestion des approvisionnements.
Son principe est simple : un stock permet de répondre à un besoin futur. Dans son acception logistique classique, la couverture cherche donc généralement à déterminer pendant combien de temps un stock disponible permettra de satisfaire une consommation ou une demande prévisible.
C’est pourquoi elle est souvent exprimée en jours ou en semaines.
Dans le suivi budgétaire présenté ici, le NCS est utilisé différemment : il est observé à travers le rapport entre le stock disponible et les achats réalisés.
Cette distinction est importante.
Le ratio stock/achats utilisé dans le projet ne mesure pas directement le nombre de jours pendant lesquels le stock pourra couvrir les besoins futurs. Il indique la part des achats réalisés qui demeure encore en stock.
Même mot, logique voisine, mais question différente.
NCS : que signifie Niveau de Couverture des Stocks ?
Le NCS donne une photographie de la place qu’occupe le stock dans les achats déjà réalisés par le projet.
Comment calculer le ratio stock/achats ?
Dans sa forme simplifiée : NCS = Stock disponible / Achats réalisés cumulés × 100
Imaginons qu’un projet ait réalisé 500.000 € d’achats depuis son démarrage et qu’il possède encore 200.000 € de matériels en stock.
Le NCS est de : 200.000 / 500.000 = 40 %
À la date d’analyse, 40 % de la valeur achetée est donc encore présente dans le stock.
Par différence, 60 % des achats réalisés n’y figurent plus.
Et c’est là que les ennuis commencent si l’on va trop vite.
Ce que le NCS mesure… et ce qu’il ne mesure pas
Un matériel sorti du stock peut avoir été :
– Installé.
– Consommé.
– Transféré à une équipe.
– Affecté à une opération.
– Mis à disposition sans avoir encore été utilisé.
Sortie du stock et avancement physique ne sont donc pas synonymes.
Le NCS ne constitue pas un pourcentage d’avancement.
Cette distinction rejoint d’ailleurs un principe classique du contrôle des coûts de projet : le coût réellement supporté et la valeur du travail effectivement réalisé sont deux informations différentes.
Dépenser de l’argent est une chose. Produire le résultat attendu en est une autre. Si les 2 étaient automatiquement équivalentes, le pilotage de projet serait nettement plus reposant.
Ce que le ratio stock/achats nous apprend sur le projet
Pris isolément, un NCS de 20 %, 40 % ou 60 % ne permet pas de dire si la situation est bonne ou mauvaise.
Pour devenir utile, l’indicateur doit être comparé à ce qui était prévu.
Comparer le NCS prévu et le NCS constaté
Prenons un projet dont le budget total d’achats est de 1.000.000 €.
À une date donnée, le projet avait prévu :
– 600.000 € d’achats cumulés.
– 350.000 € de matériels sortis du stock.
Il devait donc rester 250.000 € en stock.
Le NCS prévu était alors : 250.000 / 600.000 = 41,7 %
Regardons maintenant ce qui s’est réellement passé.
À la même date :
– Les achats cumulés atteignent bien 600.000 €.
– Le stock constaté est de 240.000 €.
Le NCS réel est donc : 240.000 / 600.000 = 40 %
Nous pouvons désormais comparer ce qui est comparable :
NCS prévu : 41,7 %
NCS constaté : 40 %
L’écart est faible. La dynamique des stocks reste globalement proche de la trajectoire prévue.
Cela ne prouve toujours pas que les matériels sortis du stock ont été installés ni que l’avancement physique est conforme. Il faut le vérifier sur le terrain.
Quand le ratio stock/achats signale un écart
Supposons maintenant que le NCS prévu soit toujours de 41,7 %, mais que le NCS constaté tombe à 20 %.
Le stock se réduit beaucoup plus vite que prévu par rapport aux achats réalisés.
Plusieurs explications sont possibles :
– Une consommation plus importante que prévu.
– Une modification du séquencement des travaux.
– Des matériels utilisés plus tôt.
– Des pertes ou rebuts.
– Des transferts vers un autre périmètre.
– Une erreur de stock.
– Des achats complémentaires qui n’ont pas encore été réalisés.
Le NCS ne fournit pas le diagnostic. Il indique où commencer à chercher. C’est précisément ce que l’on attend d’un bon indicateur de pilotage.
Quelles incidences sur le budget du projet ?
Le ratio stock/achats devient particulièrement intéressant lorsqu’on le rapproche des autres données budgétaires.
Achats, stocks et dépenses ne suivent pas le même calendrier
Dans la vie d’un matériel, plusieurs événements doivent être distingués :
commande → réception → entrée en stock → sortie de stock → utilisation ou installation
La facturation et le paiement suivent, eux, leur propre calendrier.
Un acompte peut par exemple être payé avant la réception. À l’inverse, un matériel peut avoir été réceptionné alors que sa facture ne sera réglée que plusieurs semaines plus tard.
On ne peut donc pas déduire l’avancement physique du projet à partir d’un seul de ces événements.
Le chef de projet doit rapprocher plusieurs informations : achats, stock, consommation, dépenses, réalisé et reste-à-faire.
Le stock intervient dans le reste-à-faire
Le stock disponible influence également les dépenses futures.
Supposons que les travaux restant à réaliser nécessitent encore 400.000 € de matériels.
Le projet dispose déjà de 240.000 € de matériels utilisables en stock.
À besoin et prix constants, le besoin d’achats complémentaires serait alors de : 400.000 − 240.000 = 160.000 €
Le stock participe donc directement à l’estimation du reste-à-faire budgétaire.
Encore faut-il qu’il soit réellement utilisable. Un matériel obsolète, endommagé, finalement affecté ailleurs ou devenu inutile figure peut-être toujours dans les comptes. Il ne couvrira pourtant aucun besoin du projet.
Acheter tôt peut aussi avoir un coût
Constituer du stock n’est pas nécessairement un problème.
Lorsque les délais d’approvisionnement sont longs ou qu’un équipement est critique, acheter en avance peut protéger le planning.
Mais cette sécurité peut avoir un coût :
– Mobilisation anticipée de ressources financières.
– Coûts de stockage.
– Risques de détérioration.
– Risques d’obsolescence.
– Risques liés à une modification ultérieure du besoin.
L’objectif n’est donc pas nécessairement de réduire le stock au minimum.
Il s’agit de disposer du bon stock au bon moment.
Comment interpréter l’évolution du NCS ?
L’intérêt du NCS réside moins dans une valeur isolée que dans son évolution et dans l’écart entre la trajectoire prévue et la trajectoire constatée.
Quand le NCS augmente
Lorsque le NCS augmente, le stock représente une part croissante des achats cumulés.
Les approvisionnements peuvent notamment prendre de l’avance sur la consommation. Cela peut être volontaire : préparation d’une phase future, constitution d’un stock de sécurité ou anticipation d’un délai fournisseur important.
Mais une hausse inattendue peut également signaler un ralentissement de la consommation, des achats trop précoces ou un besoin qui a évolué.
La bonne question n’est donc pas « Le NCS augmente-t-il ? » mais « Pourquoi augmente-t-il par rapport à ce que nous avions prévu ? »
Quand le NCS diminue
Lorsque le NCS diminue, le stock représente une part décroissante des achats cumulés.
Cela peut notamment signifier que les sorties de stock progressent plus rapidement que les nouveaux achats. Une diminution est d’ailleurs généralement attendue à l’approche de la fin du projet : les achats ralentissent et les matériels déjà acquis sont progressivement consommés.
Là encore, c’est l’écart à la trajectoire prévue qui mérite l’attention. Une baisse beaucoup plus rapide que prévu peut annoncer une future tension sur les approvisionnements. Une baisse beaucoup plus lente peut traduire un stock surdimensionné ou une consommation inférieure aux prévisions.
Le stock n’a pas lu le planning
Le NCS est finalement un indicateur de liaison.
Il permet de faire dialoguer plusieurs dimensions du projet qui vivent parfois chacune dans leur propre tableau :
les achats, les stocks, le budget, le planning et l’avancement.
Le ratio stock/achats permet d’observer quelle part des achats déjà réalisés demeure encore en stock et de comparer cette situation à celle qui avait été prévue. Il ne mesure pas l’avancement physique.
En revanche, un écart significatif entre NCS prévu et NCS constaté peut attirer l’attention sur une consommation différente des prévisions et conduire le chef de projet à rechercher ce qui se passe réellement. Un équipement peut être commandé, réceptionné, payé, étiqueté et parfaitement rangé dans le bon magasin. Le projet, lui, peut très bien ne pas avoir avancé d’un centimètre.
Le stock n’a pas lu le planning. Le chef de projet, normalement, si.

Laisser un commentaire